

Openbank Deutschland – Banking

- 432.00 Rezensionen
- 3,4
- Downloads
- 50.000+
 Analyse von Appgk
Wer eine neue Banking-App installiert, erwartet meistens einen schnellen Blick aufs Konto und eine unkomplizierte Anmeldung. Bei Openbank Deutschland ist mein Eindruck etwas differenzierter: Die App wirkt wie der mobile Zugang zu einem vollständigen Bankangebot, aber gerade beim ersten Einstieg entscheidet die Vorbereitung darüber, ob alles ruhig läuft oder ob man sich an einzelnen Schritten festbeißt. Ich habe sie deshalb nicht nur nach der Oberfläche beurteilt, sondern vor allem danach, wie sinnvoll sie sich in einem normalen Alltag einsetzen lässt.
Die Anwendung gehört zur Kategorie Finanzen und wird von Openbank S.A. entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab Android 8.0. Mit einer durchschnittlichen Bewertung von 3,4 bei rund 750 Bewertungen und mehr als 50.000 Installationen ist sie noch kein selbstverständlicher Standard auf jedem Smartphone. Die aktuelle Version 1.8.2 zeigt aber, dass die App weiter gepflegt wird. Mein Fazit vorweg: Für Menschen, die ihr Banking möglichst zentral und mobil erledigen möchten, ist sie interessant. Wer dagegen eine extrem reduzierte App für eine einzige Kontofunktion sucht, könnte den Einstieg als unnötig umfangreich empfinden.
Wo der Einstieg bei Openbank Deutschland ins Stocken geraten kann
Die häufigste gedankliche Falle bei einer Banking-App ist, sie wie eine gewöhnliche Shopping- oder Nachrichten-App zu behandeln. Installieren, öffnen, kurz registrieren und sofort loslegen – dieses Muster funktioniert bei Finanzanwendungen nur eingeschränkt. Hier geht es um Kontozugriff, Identität und sensible Vorgänge. Deshalb sollte man damit rechnen, dass die Einrichtung mehr Aufmerksamkeit verlangt als bei einer beliebigen Alltags-App.
In meinem Testgefühl liegt die größte Reibung weniger in der Idee des mobilen Bankings als in den Übergängen: zwischen Installation und Anmeldung, zwischen einer Sicherheitsprüfung und dem eigentlichen Konto, oder zwischen einer erfolgreichen Aktion und der Frage, ob sie wirklich abgeschlossen wurde. Wer in solchen Momenten hektisch zurückgeht, die App schließt oder denselben Vorgang mehrfach startet, macht die Situation oft unübersichtlicher.
Mein wichtigster Rat lautet deshalb: Bei Finanz-Apps nicht vorschnell wiederholen, sondern zuerst den letzten eindeutig sichtbaren Status prüfen. Wenn eine Anmeldung oder ein Auftrag scheinbar hängt, sollte man zunächst die Anzeige lesen, kurz warten und erst danach kontrolliert neu starten. Das klingt banal, verhindert aber doppelte Versuche und unnötige Verwirrung.
Auch die Erwartung an den Funktionsumfang spielt eine Rolle. Openbank positioniert sich nicht bloß als einfacher Kontostandsanzeiger, sondern als Banking-Angebot mit umfassenderen Möglichkeiten. Das ist grundsätzlich ein Vorteil, bedeutet aber auch, dass die App nicht nur aus einer einzigen übersichtlichen Startseite besteht. Neue Nutzer sollten sich etwas Zeit nehmen, um zu verstehen, wo Kontoinformationen, Vorgänge und weitere Bankfunktionen zu finden sind.
Was ich vor der Einrichtung kontrollieren würde
Vor dem ersten Öffnen würde ich das Smartphone auf einen verlässlichen Zustand bringen. Eine stabile Internetverbindung ist wichtiger als ein besonders schnelles Gerät. Wenn das WLAN schwankt, kann ein Wechsel zu einer stabilen mobilen Verbindung helfen; umgekehrt kann ein überlastetes Mobilfunknetz der Grund sein, warum ein Vorgang nicht sauber weiterläuft. Das ist kein spezielles Problem dieser App, aber beim Banking fällt eine kurze Unterbrechung stärker auf als bei einer App, die nur Inhalte lädt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Außerdem sollte das Betriebssystem die Mindestanforderung erfüllen. Openbank Deutschland ist für Android ab Version 8.0 vorgesehen. Auf einem älteren Gerät, das gerade noch startet, kann die Installation zwar grundsätzlich möglich wirken, die Nutzung aber trotzdem weniger angenehm sein. Ich würde vor der Einrichtung auch freien Speicher und ein aktuelles Datum sowie eine korrekte Uhrzeit prüfen. Zeitabweichungen können bei sicherheitsrelevanten Anmeldungen grundsätzlich störend sein.
Ein weiterer praktischer Punkt ist die Vorbereitung der persönlichen Daten. Wer während der Einrichtung erst lange nach Unterlagen, Zugangsinformationen oder einer passenden E-Mail-Adresse sucht, erhöht die Wahrscheinlichkeit, einen Schritt abzubrechen. Besser ist es, alles griffbereit zu haben und die Registrierung in einem ruhigen Moment zu beginnen. Besonders ungeeignet ist ein Start kurz vor einer dringenden Überweisung oder unterwegs mit schwachem Empfang.
Die besten Aspekte von Openbank Deutschland – Banking
Das solltest du über Openbank Deutschland – Banking wissen
Ich würde die App außerdem nur aus einer vertrauenswürdigen offiziellen Quelle installieren und den Entwicklernamen Openbank S.A. kontrollieren. Das ist bei Finanz-Apps keine nebensächliche Gewohnheit, sondern ein grundlegender Sicherheitscheck. Nach der Installation sollte man sich nicht von Nachrichten oder Anrufen unter Druck setzen lassen, die zur Preisgabe von Zugangsdaten auffordern. Die App selbst kann die Sicherheit des gesamten Geräts nicht ersetzen.
Ein sinnvoller Ablauf für die ersten Minuten
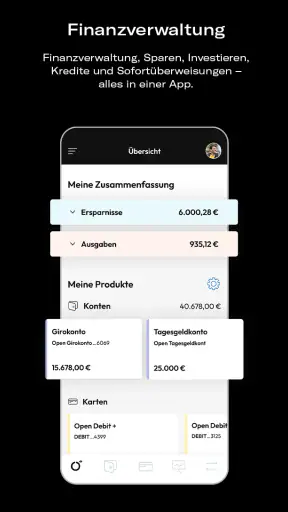
Nach dem Öffnen würde ich nicht sofort jede verfügbare Funktion ausprobieren. Zuerst sollte die Anmeldung vollständig abgeschlossen sein. Danach lohnt sich ein langsamer Rundgang durch die Hauptansicht: Welche Konten werden angezeigt, wo stehen aktuelle Bewegungen, und an welcher Stelle beginnt ein neuer Vorgang? Diese Orientierung spart später Zeit, wenn man nicht nur den Kontostand prüfen, sondern tatsächlich handeln möchte.
Ich finde es sinnvoll, beim ersten erfolgreichen Zugang bewusst zu unterscheiden zwischen einer bloßen Anzeige und einer ausgeführten Aktion. Ein sichtbarer Kontostand bedeutet nicht automatisch, dass alle Informationen gerade frisch geladen wurden. Ebenso ist ein geöffneter Überweisungsbereich noch keine abgeschickte Überweisung. Diese gedankliche Trennung verhindert, dass man sich auf eine Annahme verlässt, statt den konkreten Status zu kontrollieren.
Wer Benachrichtigungen auf dem Smartphone nutzt, sollte danach prüfen, ob Hinweise im Alltag überhaupt wahrgenommen werden. Dabei geht es nicht darum, jede Meldung einzuschalten, sondern um einen sinnvollen Umgang mit Informationen. Ein Gerät im Nicht-stören-Modus, ein aggressiver Energiesparmodus oder stummgeschaltete App-Mitteilungen kann dazu führen, dass man wichtige Hinweise übersieht. Die genaue Darstellung hängt vom Smartphone ab, deshalb sollte man die Android-Einstellungen zusätzlich zur App selbst betrachten.
Für die Sicherheit würde ich eine Gerätesperre verwenden und die App nicht auf einem gemeinsam genutzten Telefon einrichten. Wer ein altes Smartphone weitergibt oder verkauft, sollte vorher den Zugang entfernen und das Gerät vollständig zurücksetzen. Das sind keine spektakulären Funktionen, aber gerade bei Banking entscheidet die Umgebung oft genauso viel wie die App-Oberfläche.
Wenn ein Vorgang scheinbar festhängt
Angenommen, ich sitze im Zug, möchte einen Kontostand prüfen und sehe eine unvollständige oder verzögerte Ansicht. Mein erster Schritt wäre nicht, sofort mehrfach auf dieselbe Schaltfläche zu tippen. Ich würde die Internetverbindung prüfen, einige Sekunden warten und anschließend kontrolliert zur vorherigen Ansicht zurückkehren. Falls die App danach weiter ungewöhnlich reagiert, kann ein vollständiges Schließen und erneutes Öffnen helfen. Ein Neustart des Smartphones ist erst dann sinnvoll, wenn auch andere Anwendungen Probleme zeigen.
Screenshots
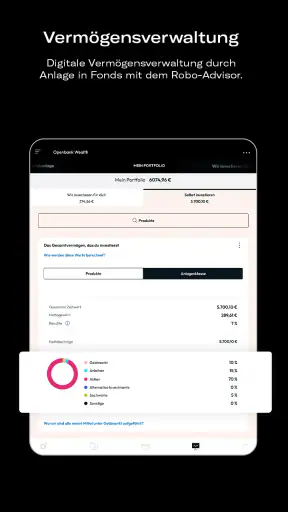
Bei einem Anmeldeproblem würde ich zwischen falschen Zugangsdaten und einer technischen Unterbrechung unterscheiden. Mehrere erfolglose Versuche hintereinander sind keine gute Strategie. Stattdessen sollte man die Eingabe langsam kontrollieren, auf die richtige Tastatur und Großschreibung achten und prüfen, ob das Smartphone gerade automatisch alte Daten einsetzt. Wenn der Fehler trotz korrekter Eingabe bleibt, ist der offizielle Support der bessere Weg als weitere Experimente.
Besonders vorsichtig wäre ich bei Aktionen, die Geld bewegen. Wenn nach dem Absenden keine klare Bestätigung erscheint, sollte man nicht sofort denselben Auftrag erneut ausführen. Zuerst würde ich die Kontobewegungen oder den Vorgangsstatus prüfen. Gibt es dort keinen eindeutigen Hinweis, kann man die Anwendung neu öffnen und den Status erneut kontrollieren. Erst wenn feststeht, dass nichts ausgeführt wurde, sollte man einen neuen Versuch erwägen.
Diese Vorgehensweise ist einer der praktischen Vorteile einer ruhigen Nutzung: Man behandelt die App nicht wie einen Taschenrechner, bei dem ein zweiter Klick einfach denselben Rechenschritt wiederholt. Bei Bankvorgängen kann ein zweiter Versuch eine echte Doppelung verursachen. Die wichtigste Fehlerhilfe ist daher die Statuskontrolle vor dem erneuten Absenden.
Alltagsszenario: Konto prüfen, bevor die Rechnung fällig wird
Ein realistischer Einsatz wäre für mich der Monatsanfang. Ich öffne die App, kontrolliere den aktuellen Kontostand und sehe mir die jüngsten Bewegungen an, bevor ich eine größere Rechnung bezahle. Dabei würde ich nicht nur auf die verfügbare Summe schauen, sondern auch prüfen, ob eine erwartete Buchung bereits berücksichtigt wurde. Das ist ein kleiner, aber wichtiger Unterschied: Ein Kontostand ohne Kontext kann zu einer falschen Einschätzung führen.
Wenn ich anschließend eine Zahlung vorbereite, würde ich Empfänger, Betrag und Verwendungszweck langsam kontrollieren. Die App kann mir die Verantwortung für diese Angaben nicht abnehmen. Gerade bei einem bekannten Empfänger ist man schnell zu sorglos und übersieht eine Zahlendrehung. Nach dem Absenden würde ich die Bestätigung aufbewahren oder zumindest den Vorgang so lange nachvollziehen, bis klar ist, dass er in der Kontohistorie erkennbar ist.
Für diesen Ablauf ist Openbank Deutschland deutlich sinnvoller als eine reine Haushaltsbuch-App. Ein Haushaltsbuch kann Ausgaben kategorisieren und Trends zeigen, ersetzt aber keinen direkten Bankzugang. Umgekehrt ist eine Banking-App nicht automatisch die beste Lösung für eine ausführliche Monatsanalyse. Wer seine Finanzen bis ins Detail planen möchte, kann zusätzlich ein separates Budgetwerkzeug bevorzugen. Ich würde die beiden Aufgaben nicht vermischen: Banking für echte Kontovorgänge, Budgetplanung für die langfristige Übersicht.
Was die App im Vergleich zu klassischen Alternativen leistet
Die naheliegende Alternative ist das Online-Banking im Browser. Ein Browser kann auf einem großen Bildschirm übersichtlicher sein, besonders wenn man viele Informationen parallel vergleichen oder längere Eingaben machen möchte. Die mobile App ist dagegen praktischer, wenn man unterwegs kurz den Kontostand prüfen oder einen Vorgang kontrollieren will. Für mich ist die Entscheidung daher weniger eine Frage von besser oder schlechter, sondern vom jeweiligen Moment.
Eine weitere Alternative ist eine ältere Bank-App, an deren Bedienung man sich bereits gewöhnt hat. Openbank Deutschland ist dann interessant, wenn man ein umfassenderes Banking-Angebot in einer mobilen Anwendung sucht. Wer allerdings nur eine sehr vertraute, minimalistische Oberfläche möchte und mit seiner bisherigen Lösung zufrieden ist, hat keinen zwingenden Grund, allein wegen des modernen App-Formats zu wechseln.
Auch Multi-Banking-Apps haben ihren Platz. Sie können hilfreich sein, wenn jemand Konten verschiedener Banken in einer Übersicht sehen möchte. Der Nachteil ist, dass zusätzliche Verknüpfungen und Sicherheitsebenen die Fehlersuche komplizierter machen können. Für ein zentrales Banking-Erlebnis bei Openbank ist die direkte App wahrscheinlich die klarere Wahl. Wer dagegen mehrere Institute täglich zusammenführen muss, sollte prüfen, ob eine einzelne Bank-App den eigenen Überblick tatsächlich verbessert.
Wann die Ursache wahrscheinlich außerhalb der App liegt
Nicht jedes Problem, das beim Öffnen oder Anmelden sichtbar wird, wird von Openbank Deutschland verursacht. Wenn auch andere Apps keine Verbindung herstellen, liegt der Verdacht beim Netzwerk oder beim Gerät nahe. Wenn nur diese Anwendung betroffen ist, kommen zusätzlich ein beschädigter lokaler Zustand, ein veraltetes System oder eine vorübergehende Störung infrage. Diese Unterscheidung hilft, nicht sofort die App zu löschen und damit möglicherweise lokale Einstellungen oder den schnellen Wiedereinstieg zu erschweren.
Ich würde deshalb in einer festen Reihenfolge vorgehen: Verbindung prüfen, App vollständig schließen, erneut öffnen, Smartphone neu starten und erst danach über eine Neuinstallation nachdenken. Vor einer Neuinstallation sollte man sicher sein, dass die Zugangsdaten und der vorgesehene Wiederherstellungsweg verfügbar sind. Bei einer Banking-App ist „löschen und neu installieren“ kein harmloser erster Tipp, weil die erneute Einrichtung zusätzliche Sicherheitsprüfungen auslösen kann.
Wenn das Gerät ungewöhnlich langsam ist, der Speicher fast voll ist oder Android im Hintergrund Prozesse beendet, kann das die Nutzung ebenfalls beeinträchtigen. In diesem Fall wäre es unfair, die gesamte Erfahrung der App zuzuschreiben. Ein sauber gepflegtes Smartphone mit stabiler Verbindung ist für Finanzanwendungen besonders wichtig, weil sie nicht nur Inhalte anzeigen, sondern sichere Sitzungen aufrechterhalten müssen.
Bleibt ein Problem bestehen, würde ich den offiziellen Kundendienst nutzen und die Situation möglichst genau beschreiben: welches Gerät betroffen ist, ob die Verbindung funktioniert, an welchem Schritt der Fehler auftritt und ob eine Bestätigung sichtbar war. Sensible Zugangsdaten gehören dabei nicht in eine Nachricht. Eine präzise Fehlerbeschreibung ist wesentlich hilfreicher als die pauschale Aussage, dass „die App nicht geht“.
Für wen sich Openbank Deutschland besonders eignet
Die App passt meiner Meinung nach zu Nutzern, die ihr Banking regelmäßig am Smartphone erledigen und mehr als eine reine Kontostandsanzeige erwarten. Auch Menschen, die ihre Bankgeschäfte gern unterwegs kontrollieren, profitieren vom mobilen Zugang. Wer bereit ist, die Einrichtung sorgfältig durchzuführen und bei Problemen systematisch vorzugehen, dürfte mit dem Konzept gut zurechtkommen.
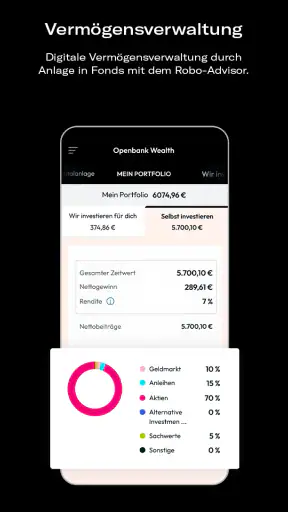
Weniger passend ist sie für Personen, die grundsätzlich keine Finanzvorgänge am Smartphone erledigen möchten. Ebenso würde ich sie nicht als alleinige Lösung für eine sehr komplexe Finanzplanung empfehlen. Wer detaillierte Auswertungen, mehrere Banken, Wertpapierverwaltung oder besonders umfangreiche Budgetfunktionen in einem einzigen Werkzeug erwartet, sollte vorher genau prüfen, ob der mobile Bankzugang diese Erwartungen erfüllt oder ob ergänzende Anwendungen nötig sind.
Die Altersfreigabe USK ab 0 Jahren sagt wenig darüber aus, ob die App für jede Person praktisch ist. Entscheidend sind Erfahrung mit digitalen Konten, ein sicher eingerichtetes Gerät und die Bereitschaft, Angaben vor dem Absenden zu kontrollieren. Für Anfänger kann die App geeignet sein, wenn jemand bei der ersten Einrichtung unterstützt. Ohne diese Ruhe kann eine umfassende Banking-App jedoch zunächst anspruchsvoller wirken als eine einfache Zahlungsanwendung.
Mein praktisches Urteil nach der Nutzung
Openbank Deutschland ist eine kostenlose Banking-App mit einem klaren mobilen Anspruch, aber kein Werkzeug, das man völlig gedankenlos nebenbei einrichtet. Ihre Stärke sehe ich im direkten Zugang zu einem umfassenderen Bankangebot und in der Möglichkeit, alltägliche Kontrollen dort zu erledigen, wo man das Smartphone ohnehin verwendet. Die Schwächen liegen vor allem in der typischen Empfindlichkeit von Finanzanwendungen: Netzwerk, Gerätezustand, Anmeldung und Statusmeldungen müssen zusammenspielen.
Die Bewertung von 3,4 bei rund 750 Bewertungen würde ich weder als Warnsignal noch als Qualitätsbeweis allein nehmen. Sie zeigt eher, dass die Nutzererfahrung nicht für alle gleich reibungslos ist. Bei Banking-Apps können einzelne Probleme beim Login oder bei der Einrichtung die gesamte Bewertung stark beeinflussen, obwohl der tägliche Kontoblick danach problemlos funktioniert. Für mich ist deshalb wichtiger, ob die App zum eigenen Arbeitsablauf passt.
Mit ihren mehr als 50.000 Installationen ist sie noch eine vergleichsweise junge Wahl im mobilen Banking-Alltag. Die Veröffentlichung am 20. Dezember 2024 und die aktuelle Version 1.8.2 sprechen dafür, dass man die Entwicklung im Blick behalten sollte. Ich würde Updates nicht unnötig hinauszögern, aber ein Update auch nicht unmittelbar vor einer dringenden Zahlung installieren. Erst nach einem kurzen Funktionstest lässt sich sicherer einschätzen, ob der gewohnte Ablauf unverändert bleibt.
Meine Empfehlung fällt daher ausgewogen aus: Wer Openbank als zentrale mobile Banklösung ausprobieren möchte, sollte die Einrichtung in Ruhe erledigen, die ersten Vorgänge bewusst kontrollieren und bei Störungen zwischen App-, Geräte- und Netzwerkproblemen unterscheiden. Wer nur eine minimale Anzeige braucht oder mehrere Banken in einer gemeinsamen Oberfläche verwalten will, findet möglicherweise in einer anderen Lösung den passenderen Alltag. Für Nutzer, die ein vollständigeres Banking-Angebot auf dem Smartphone suchen und sorgfältig mit sensiblen Vorgängen umgehen, ist Openbank Deutschland dennoch einen eigenen Test wert.
Häufig gestellte Fragen zu Openbank Deutschland – Banking
Was ist Openbank Deutschland – Banking und für wen eignet sich die App?
Openbank Deutschland – Banking ist die mobile Banking-App der Openbank, über die Nutzer ihr Konto verwalten, Überweisungen ausführen, Karten kontrollieren und ihre Finanzen unterwegs im Blick behalten können. Sie eignet sich vor allem für Kunden, die alltägliche Bankgeschäfte digital erledigen möchten. Vor dem Download sollten Interessierte prüfen, ob die angebotenen Kontomodelle, Gebühren, Funktionen und Voraussetzungen zu ihrem persönlichen Bedarf passen.
Welche Voraussetzungen müssen für die Kontoeröffnung erfüllt sein?
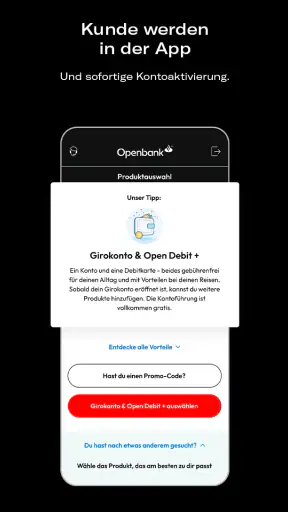
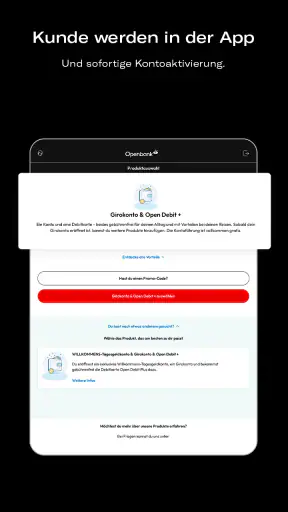
Für die Eröffnung eines Kontos über Openbank Deutschland gelten bestimmte Voraussetzungen, die je nach Produkt und aktueller Bankrichtlinie variieren können. In der Regel werden persönliche Daten, ein gültiges Ausweisdokument und eine Identitätsprüfung benötigt. Außerdem können Wohnsitz, Alter und steuerliche Angaben eine Rolle spielen. Die App führt normalerweise durch den Anmeldeprozess, dennoch sollten Nutzer die Bedingungen vor Abschluss sorgfältig lesen.
Welche Bankfunktionen bietet Openbank Deutschland – Banking?
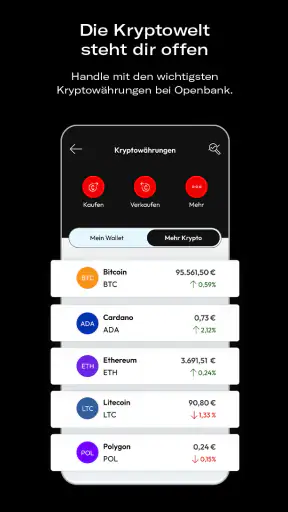
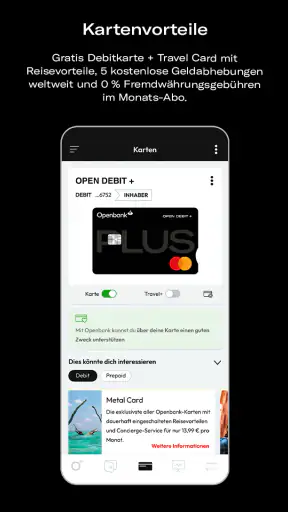
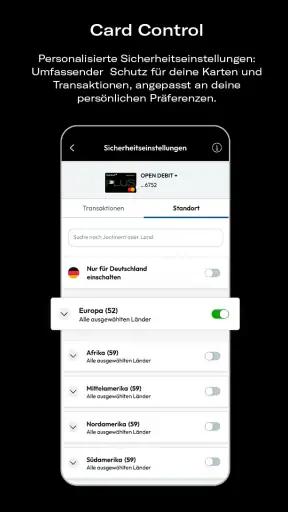
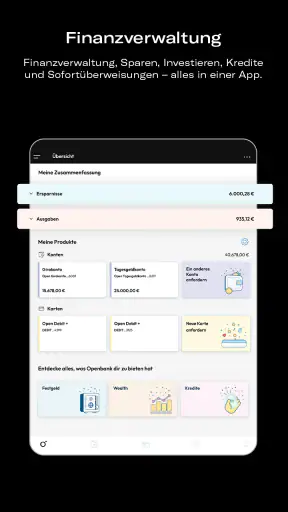
Mit der App lassen sich typische Bankaufgaben zentral verwalten. Dazu gehören je nach Konto unter anderem Kontostände und Umsätze prüfen, Überweisungen vornehmen, Zahlungsempfänger verwalten sowie Karten einsehen oder bestimmte Karteneinstellungen ändern. Auch Benachrichtigungen zu Kontobewegungen können hilfreich sein. Der genaue Funktionsumfang hängt vom gewählten Produkt, dem Kontostatus und möglichen Aktualisierungen der App ab.
Ist die Openbank-App sicher und wie werden meine Daten geschützt?
Openbank Deutschland – Banking verwendet übliche Sicherheitsmaßnahmen für mobiles Banking, beispielsweise eine geschützte Anmeldung, Geräte- oder biometrische Authentifizierung und zusätzliche Bestätigungen bei sensiblen Vorgängen. Trotzdem bleibt der Nutzer für die Sicherheit seines Smartphones und seiner Zugangsdaten mitverantwortlich. Die App sollte ausschließlich aus offiziellen App-Stores installiert werden. Verdächtige Nachrichten, unbekannte Links und ungesicherte WLAN-Netzwerke sollten vermieden werden.
Welche Kosten können bei der Nutzung von Openbank Deutschland entstehen?
Ob Kosten anfallen, hängt vom jeweiligen Konto, der Karte, den genutzten Dienstleistungen und den aktuellen Preis- und Leistungsverzeichnissen ab. Einige Standardfunktionen können kostenlos enthalten sein, während bestimmte Transaktionen, Bargeldabhebungen, Fremdwährungszahlungen oder Zusatzleistungen Gebühren verursachen können. Vor dem Download und insbesondere vor der Kontoeröffnung sollten Nutzer die offiziellen Konditionen, Limits und möglichen Entgelte von Openbank Deutschland prüfen.













